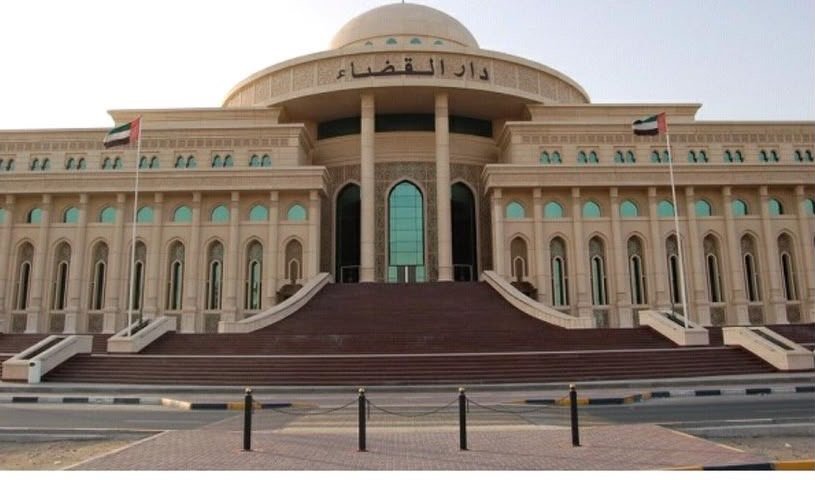
قضت محكمة الاستئناف المدنية في الشارقة برفض استئناف تقدم به أحد البنوك للمطالبة بمديونية تتجاوز مليوني درهم، وتأييد حكم محكمة أول درجة القاضي بعدم قبول الدعوى المصرفية، بعدما ثبت أن البنك منح عميلاً قرضاً شخصياً بقيمة مليون و346 ألف درهم، يعادل نحو 70 ضعف راتبه الشهري، دون الحصول على ضمانات كافية تثبت قدرته على السداد، بالمخالفة للضوابط القانونية المنظمة لاقتراض الأفراد.
وتعود تفاصيل القضية إلى إقامة البنك دعوى تجارية طالب فيها بإلزام العميل بسداد مليونين و75 ألفاً و968 درهماً، بالإضافة إلى فوائد تأخيرية بنسبة 6% سنوياً، على خلفية تعثره في سداد أقساط قرض شخصي، فيما تمسك دفاع العميل بعدم قبول الدعوى، استناداً إلى عدم تناسب قيمة التمويل مع دخله، وإخلال البنك بالاشتراطات الواجب مراعاتها قبل منح القروض.
وكشف تقرير خبير مصرفي انتدبته المحكمة أن العميل سدد 324 ألفاً و969 درهماً، قبل توقفه عن السداد في يناير 2020، فيما انتهت إعادة احتساب المديونية والفوائد البسيطة إلى استحقاق مليون و678 ألفاً و300 درهم عند إقامة الدعوى، بدلاً من المبلغ الذي طالب به البنك، كما أظهر التقرير وجود شيك ضمان غير مؤرخ بقيمة القرض الأصلي.
وقضت محكمة أول درجة بعدم قبول الدعوى، بعدما تبين أن البنك لم يحصل على الضمانات الكافية، فطعن الأخير على الحكم، متمسكاً بأن شهادة الراتب وشيك الضمان وتعهد العميل بتحويل راتبه تشكل ضمانات تعاقدية معتبرة، وأن عدم تنفيذ التعهد يمثل إخلالاً من المقترض بالتزاماته، كما اعترض على طريقة احتساب المديونية التي اعتمدها الخبير.
وأكدت محكمة الاستئناف في حيثيات حكمها أن راتب العميل وقت الحصول على القرض بلغ 19 ألفاً و125 درهماً، مقابل تمويل بقيمة مليون و346 ألف درهم، معتبرة أن شيك الضمان لا يكفي لإثبات القدرة المالية على الوفاء، وأن مجرد التعهد بتحويل الراتب لا يقوم مقام التحويل الفعلي، خصوصاً مع خلو الأوراق مما يثبت تنفيذه.
واستندت المحكمة إلى المبادئ القضائية المستقرة بشأن ضرورة تحقق المؤسسات المصرفية من دخل المقترض وتناسبه مع حجم التسهيلات، والحصول على ضمانات كافية قبل منح التمويل، مؤكدة أن تقدير استيفاء هذه المتطلبات يخضع لسلطة محكمة الموضوع وفق المستندات والأدلة المقدمة.
وانتهت المحكمة إلى تأييد الحكم الابتدائي، وإلزام البنك بالرسوم والمصاريف وألف درهم مقابل أتعاب المحاماة، ليصبح الحكم مؤيداً استئنافياً في حدود النزاع المعروض، دون أن يتضمن قضاءً بإبراء ذمة العميل من أصل المديونية.
وأكد المستشار القانوني المتخصص في القوانين المالية والتجارية الدكتور علاء نصر، الممثل القانوني للمستأنف ضده، أن الحكم يؤكد أهمية التزام المؤسسات المصرفية بفحص الملاءة المالية للعملاء قبل منح القروض، باعتبارها مسؤولية قانونية تتجاوز الإجراءات الشكلية للتعاقد، مشيراً إلى أن إثبات عدم التناسب الجوهري بين دخل المقترض وحجم التمويل مسألة جوهرية، وأن تقديم شيك ضمان بقيمة القرض لا يشكل بذاته دليلاً كافياً على قدرة العميل الفعلية على الوفاء بالتزاماته المالية عند الاستحقاق.
وأضاف الدكتور علاء نصر أن أهمية الحكم تتمثل في التمييز بين وجود المديونية واستيفاء الشروط القانونية اللازمة لقبول المطالبة القضائية بها، موضحاً أن رفض استئناف البنك جاء نتيجة عدم كفاية الضمانات التي استند إليها عند منح التمويل. ولفت نصر إلى أن الحكم يعزز مسؤولية البنوك عن تقييم المخاطر الائتمانية بصورة دقيقة، ويبرز أهمية الدفاع القانوني القائم على فحص المستندات وتطبيق المبادئ القضائية المستقرة لحماية حقوق المتقاضين وضمان سلامة الإجراءات.


